Đến ngày 28/7/2025, thế giới có 77 dự án thu giữ và lưu trữ carbon hay CCS (Carbon Capture and Storage) đang vận hành, với tổng công suất 64 triệu tấn CO₂/năm (Mtpa). So với một năm trước, số dự án vận hành tăng 54% và công suất vận hành tăng 25%. Nhưng cũng trong bản báo cáo công bố các con số đó, chính tổ chức vận động cho việc triển khai công nghệ CCS lại nhận định rằng ngay cả khi toàn bộ danh mục dự án hiện có đi vào vận hành thì mục tiêu thu giữ ở quy mô gigaton vẫn không đạt được. Bài viết phân tích khoảng cách giữa hai nhận định đó và những gì đã thực sự thay đổi trong 12 tháng qua.
Toàn cảnh danh mục dự án tính đến tháng 7/2025
Báo cáo Global Status of CCS 2025 của Global CCS Institute (2025) chốt số liệu ngày 24/7/2025, lấy từ cơ sở dữ liệu CO₂RE của chính tổ chức này. Toàn bộ danh mục gồm 734 dự án ở mọi giai đoạn phát triển, với tổng công suất thu giữ theo thiết kế là 513 Mtpa (xem bảng 1).
| Trạng thái dự án | Số dự án | Công suất (Mtpa) | Thay đổi so với năm 2024 |
|---|---|---|---|
| Đang vận hành | 77 | 64 | Số dự án +54%, công suất +25% |
| Đang xây dựng | 47 | 44 | Không nêu |
| Phát triển giai đoạn sau (FEED) | 297 | 262 | Công suất +46% |
| Phát triển giai đoạn đầu | 313 | Không nêu riêng | Không nêu |
| Tổng cộng | 734 | 513 | Số dự án +17%, công suất +23% |
Viện CCS toàn cầu chia danh mục làm 4 nhóm theo mức độ chín của dự án. Nhóm đang vận hành và nhóm đang xây dựng là 2 nhóm chắc chắn hơn cả. Nhóm phát triển giai đoạn sau đã bước vào thiết kế kỹ thuật tổng thể (FEED), còn nhóm phát triển giai đoạn đầu mới ở mức nghiên cứu và công bố ý định. Chênh lệch giữa 64 Mtpa đang chạy thật và 513 Mtpa trên giấy chính là khoảng trống mà toàn bộ phần còn lại của bài viết này xoay quanh.
Một chỉ báo khác cho thấy mức độ chấp nhận về mặt chính sách. Hiện có trên 30 quốc gia đưa CCS vào Đóng góp do quốc gia tự quyết định (NDC) theo Thỏa thuận Paris (Global CCS Institute, 2025).
Tốc độ tăng cao, nhưng nền so sánh thấp
Các tỷ lệ tăng trưởng trong báo cáo đều thuộc loại ấn tượng. Số dự án vận hành tăng 54%, công suất vận hành tăng 25%, tổng số dự án tăng 17%, tổng công suất toàn danh mục tăng 23%, và công suất ở giai đoạn FEED tăng 46%. Trong 12 tháng, có 27 dự án bắt đầu vận hành và 30 dự án bước vào giai đoạn xây dựng. Tính từ năm 2017, tổng công suất theo kế hoạch tăng trưởng kép trên 30% mỗi năm.
Tuy nhiên, cần đọc các tỷ lệ này cùng với con số tuyệt đối tạo ra chúng. Mức tăng 54% của số dự án vận hành là bước từ 50 lên 77 dự án. Mức tăng 25% của công suất vận hành là bước từ 51 lên 64 Mtpa. Theo quan sát của tác giả, đây là đặc điểm chung của mọi ngành công nghệ còn ở giai đoạn đầu, khi một vài dự án mới hoàn thành đã đủ làm thay đổi tỷ lệ phần trăm của cả ngành.
Điều đó không làm giảm ý nghĩa của các con số, nhưng nó quyết định cách sử dụng chúng. Tỷ lệ tăng trưởng hai chữ số duy trì trong nhiều năm là bằng chứng cho thấy ngành đang mở rộng đều đặn chứ không phải nhất thời. Nhưng tỷ lệ đó chưa nói được gì về việc mở rộng có đủ nhanh để đáp ứng nhu cầu giảm phát thải hay không. Đó là hai câu hỏi khác nhau, và báo cáo trả lời chúng ở hai chỗ khác nhau.
Dự báo đến năm 2030 và khoảng cách mà báo cáo tự thừa nhận
Dựa trên toàn bộ danh mục trong cơ sở dữ liệu CO₂RE, Viện CCS toàn cầu ước tính công suất vận hành có thể đạt 337 Mtpa vào năm 2030, tức gấp hơn 5 lần mức 64 Mtpa của năm 2025, tương ứng tốc độ tăng trưởng kép gần 40% mỗi năm. Nếu tính cả các dự án dự kiến vận hành sau năm 2030 hoặc chưa xác định mốc thời gian, tổng danh mục là 513 Mtpa (xem hình 1).
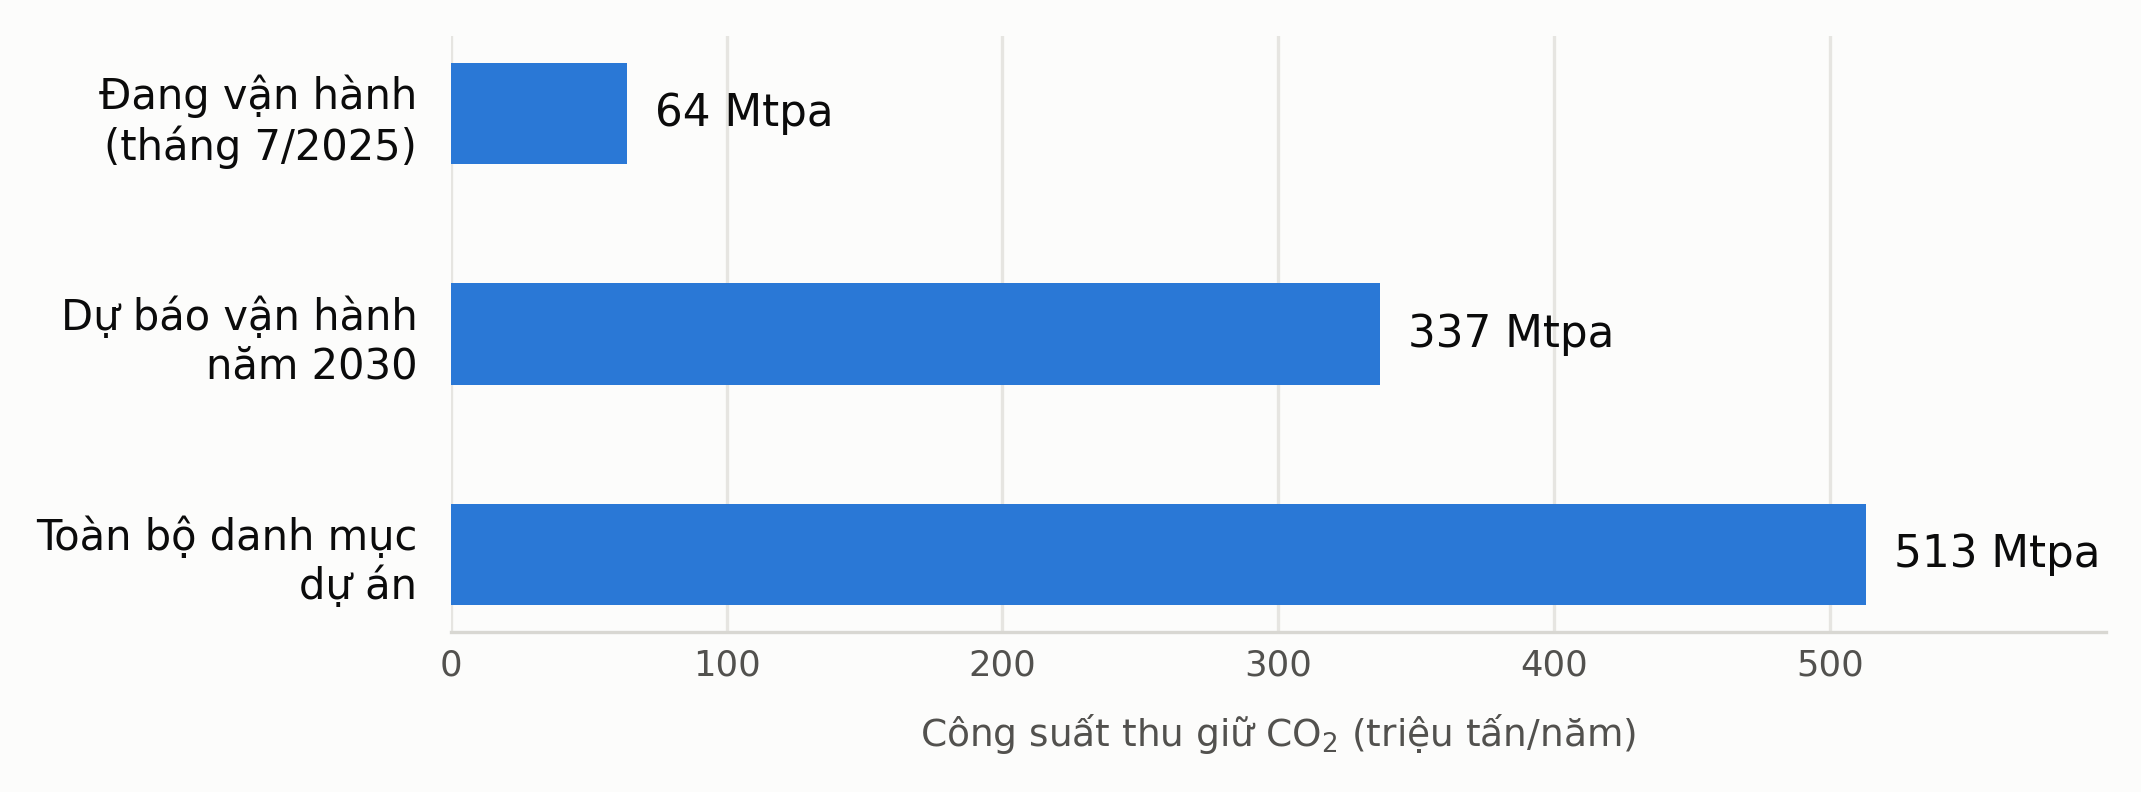
Ngay sau khi đưa ra con số 513 Mtpa, báo cáo nhận định rằng quy mô này vẫn còn thấp xa so với mức triển khai cần thiết để đáp ứng các thỏa thuận khí hậu, và cần bổ sung thêm công suất. Ở phần đầu báo cáo, Tổng giám đốc Viện CCS toàn cầu nói rõ hơn: ngay cả khi tất cả dự án trong danh mục hiện tại đi vào vận hành, mục tiêu thu giữ CO₂ ở quy mô gigaton vẫn chưa đạt được (Global CCS Institute, 2025).
Cách trình bày này đáng chú ý. Một tổ chức được lập ra để thúc đẩy triển khai CCS, trong ấn phẩm thường niên của mình, chủ động đặt thành tích của ngành cạnh mục tiêu và chỉ ra rằng khoảng cách còn lớn. Tác giả nhận thấy cách trình bày này có giá trị hơn nhiều so với việc chỉ nêu các tỷ lệ tăng trưởng, vì nó cho người đọc một hệ quy chiếu để tự đánh giá.
Cũng cần lưu ý giới hạn của dự báo 337 Mtpa. Báo cáo nêu rõ rằng các dự án chưa bước vào giai đoạn nghiên cứu khả thi hoặc chưa xác định mốc thời gian đều bị loại khỏi phần dự báo cho năm 2030. Như vậy con số này đã loại bớt các dự án chưa rõ ràng, nhưng vẫn bao gồm nhiều dự án đang ở giai đoạn phát triển ban đầu và hoàn toàn có thể bị hủy.
Cấu trúc ngành đang thay đổi, hydro carbon thấp vươn lên vị trí dẫn đầu
Từ năm 1972 đến nay, chế biến khí tự nhiên là ngành triển khai CCS nhiều nhất. Theo tác giả, lý do nằm ở bản chất của quy trình, vì CO₂ vốn phải được tách khỏi dòng khí trước khi bán, nên phần chi phí tăng thêm để thu giữ và lưu trữ thấp hơn so với các ngành phải xây dựng cụm tách CO₂ từ đầu. Trong toàn bộ danh mục hiện nay, ngành này chiếm 102 Mtpa.
Báo cáo dự báo đến năm 2030, ngành hydro carbon thấp, amoniac và phân bón sẽ vượt lên vị trí dẫn đầu, với mức bổ sung công suất thu giữ trên 100 Mtpa, sau đó có thể lại bị ngành phát điện và nhiệt vượt qua (Global CCS Institute, 2025). Xét toàn danh mục ở mọi mốc thời gian, ngành phát điện và nhiệt hiện có 145 Mtpa và ngành hydro, amoniac, phân bón có 110 Mtpa. Tuy vậy, báo cáo lưu ý rằng mốc thời gian của nhiều dự án trong ngành phát điện vẫn chưa được xác nhận.
Các ngành còn lại trong danh mục có quy mô nhỏ hơn hẳn: xi măng 40 Mtpa, ethanol và lên men sinh khối 31 Mtpa, hóa chất 25 Mtpa, thu giữ trực tiếp từ không khí 12 Mtpa, đốt rác phát điện 12 Mtpa, lọc dầu 10 Mtpa, sắt thép 8 Mtpa, giấy và bột giấy 8 Mtpa. Cần đọc các con số này đúng bản chất, vì đây là tổng công suất của toàn bộ danh mục cộng dồn qua mọi giai đoạn, không phải công suất dự kiến vận hành riêng trong năm 2030.
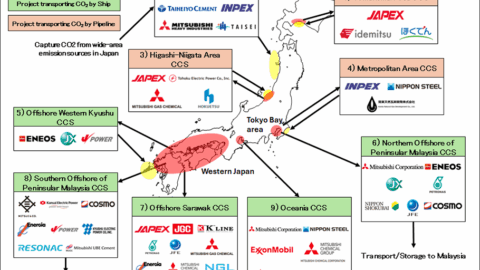
Phân bố dự án đang vận hành theo khu vực cho thấy mức độ tập trung còn cao. Trong 77 dự án đang vận hành, châu Mỹ có 39 dự án, Trung Quốc có 20, châu Âu và Anh Quốc có 12, Trung Đông và châu Phi có 3, phần còn lại của châu Á Thái Bình Dương và Ấn Độ có 3. Riêng Nhật Bản chưa có dự án nào đang vận hành và cũng chưa có dự án nào đang xây dựng, dù nước này đã ban hành Luật Kinh doanh CCS từ tháng 5/2024, đã chọn ra 9 Dự án CCS Tiên tiến và đặt lộ trình quốc gia hướng tới 240 Mtpa công suất lưu trữ CO₂ vào năm 2050 (Global CCS Institute, 2025). Đây là một ví dụ cho khoảng cách giữa mục tiêu quốc gia và dự án có thật.
Về mặt địa lý, Bắc Mỹ tiếp tục dẫn đầu ở mốc 2030. Châu Âu được dự báo vươn lên vị trí thứ hai, đi từ mức dưới 3 Mtpa công suất vận hành hiện nay lên trên 90 Mtpa chỉ trong 5 năm. Theo quan sát của tác giả, đây là dự báo tham vọng nhất trong toàn bộ báo cáo, và mức độ khả thi của nó phụ thuộc gần như hoàn toàn vào việc các dự án hạ tầng vận chuyển và lưu trữ của châu Âu có hoàn thành đúng tiến độ hay không.
Thay đổi lớn nhất của năm 2025 nằm ở cấu trúc tài chính, không nằm ở công suất
Xét riêng công suất, năm 2025 là một năm tăng trưởng bình thường theo xu hướng đã có từ 2017. Ở khía cạnh tài chính thì khác, báo cáo ghi nhận một số mốc xuất hiện lần đầu tiên.
Lần đầu tiên có dự án CCS thu xếp được tài trợ nợ không truy đòi, tức hình thức cho vay mà bên cho vay chỉ trông vào dòng tiền của chính dự án chứ không đòi được vào tài sản của công ty mẹ. Đó là dự án Net Zero Teesside và dự án Northern Endurance Partnership tại Anh Quốc, đóng tài chính tháng 12/2024 với tổng vốn vay 8 tỷ bảng, có bp, Equinor và TotalEnergies đứng sau. Báo cáo mô tả đây là khoản tài trợ dự án lớn nhất tại Anh Quốc trong nhiều thập niên, và là lần đầu tiên một chuỗi CCS đầy đủ được tài trợ theo hình thức project finance. Trong đó, dự án Net Zero Teesside gồm một nhà máy điện khí công suất 742 MW có thu giữ carbon (Global CCS Institute, 2025).
Vốn tư nhân cũng bắt đầu vào ngành theo cách khác trước. Tháng 5/2025, Eni hợp tác với Global Infrastructure Partners để đồng sở hữu các tài sản CCS tại Anh Quốc, Hà Lan và Ý. Về phía cầu, Microsoft nâng hợp đồng bao tiêu tín chỉ từ dự án BECCS của Stockholm Exergi lên trên 5 triệu tấn. Về phía khung thị trường, Liên minh châu Âu và Anh Quốc đạt thỏa thuận liên kết hai hệ thống mua bán phát thải, còn Na Uy và Thụy Sĩ ký một trong những thỏa thuận đầu tiên theo Điều 6.2 của Thỏa thuận Paris cho hoạt động loại bỏ carbon xuyên biên giới.
Tác giả nhận thấy nhóm thông tin này quan trọng hơn con số 64 Mtpa. Công suất cho biết ngành đã làm được bao nhiêu, còn cấu trúc tài chính cho biết ngành có thể lặp lại điều đó bao nhiêu lần nữa. Một dự án được ngân hàng thương mại cho vay dựa trên dòng tiền của chính nó là dự án đã được một bên thứ ba độc lập thẩm định rủi ro và chấp nhận. Đó là điều kiện cần để chuyển từ mô hình dựa vào ngân sách nhà nước sang mô hình huy động vốn ở quy mô lớn hơn nhiều.
Lời kết
Bức tranh CCS toàn cầu giữa năm 2025 có thể tóm lại ở 3 điểm.
Thứ nhất, ngành đang mở rộng đều đặn với tốc độ hai chữ số, nhưng vẫn ở quy mô nhỏ so với yêu cầu, và chính tổ chức vận động cho công nghệ này thừa nhận điều đó.
Thứ hai, trọng tâm ngành đang dịch chuyển khỏi chế biến khí tự nhiên sang hydro carbon thấp, amoniac và phát điện, tức là sang những ngành mà chi phí thu giữ cao hơn và cần chính sách hỗ trợ mạnh hơn.
Thứ ba, thay đổi có ý nghĩa nhất trong năm không phải là công suất mà là việc thị trường vốn tư nhân bắt đầu chấp nhận rủi ro của dự án CCS.
Trong toàn bộ báo cáo Global Status of CCS 2025, Việt Nam không có tên trong danh sách dự án ở bất kỳ trạng thái nào, kể cả trạng thái phát triển giai đoạn đầu vốn có tới 313 dự án trên toàn cầu, và cũng không được nhắc đến trong phần dành riêng cho khu vực châu Á Thái Bình Dương.
Điều này cần được hiểu đúng phạm vi. Cơ sở dữ liệu CO₂RE chỉ ghi nhận các dự án thương mại đã công bố ở mức đủ cụ thể, nên việc vắng mặt không đồng nghĩa với việc không có hoạt động nghiên cứu hay chuẩn bị nào trong nước. Nhưng nó cho thấy rằng, tính đến tháng 7/2025, chưa có dự án CCS nào của Việt Nam đạt tới mức cụ thể để được một cơ sở dữ liệu quốc tế ghi nhận, trong khi Indonesia, Malaysia và Thái Lan đều đã có dự án đang xây dựng (Global CCS Institute, 2025).
Theo quan sát của tác giả, trọng tâm triển khai CCS của thế giới đang dịch chuyển sang hydro carbon thấp và amoniac. Cùng lúc đó, báo cáo ghi nhận Indonesia, Malaysia, Thái Lan và Australia đang tự định vị thành nơi cung cấp dịch vụ lưu trữ CO₂ cho cả khu vực, còn Nhật Bản, Hàn Quốc và Singapore là bên có nhu cầu xuất khẩu CO₂ (Global CCS Institute, 2025). Chuỗi giá trị đó đang hình thành mà chưa có Việt Nam trong đó.
Tài liệu tham khảo
Global CCS Institute (2025). Global Status of CCS 2025: Staying the Course. Melbourne, Australia.